
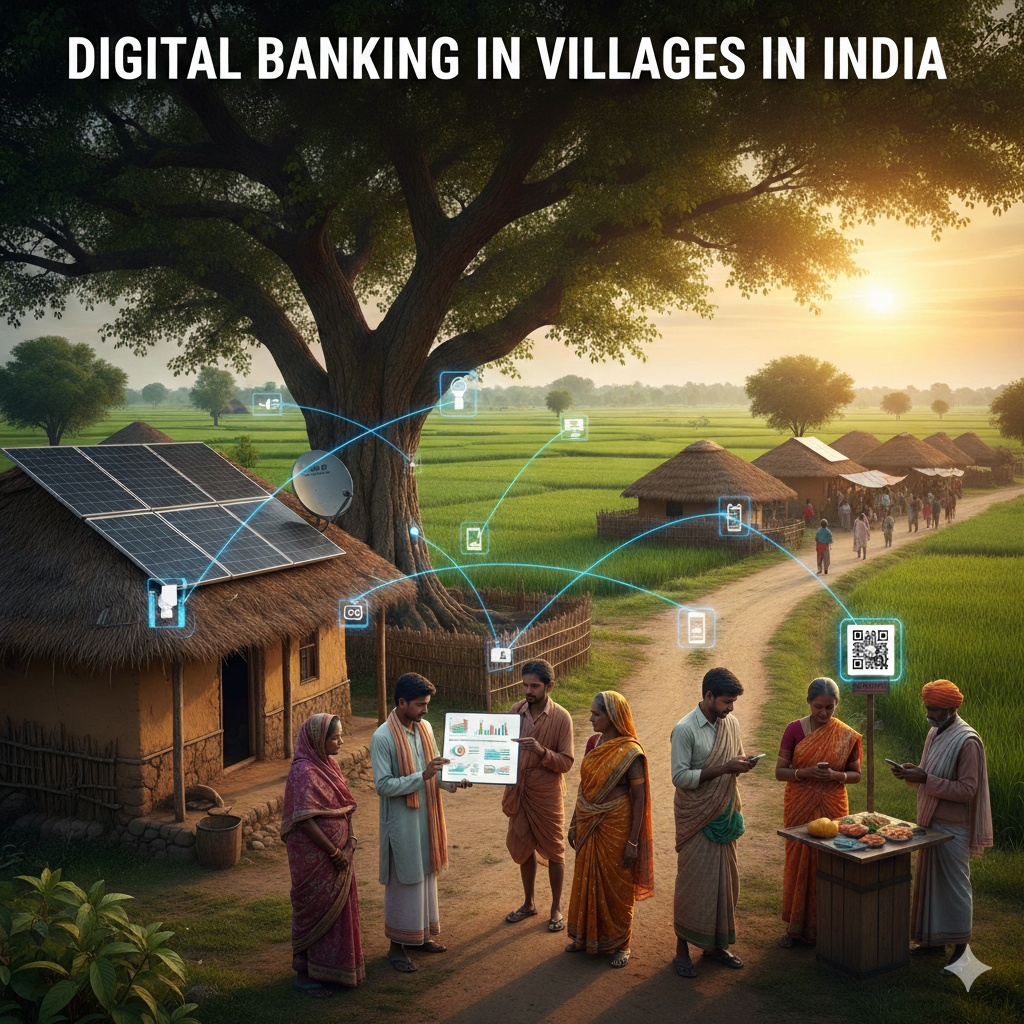
🌾📱 शुरुआत — गाँव में डिजिटल बैंकिंग का सफर
10 साल पहले मेरे branch में एक बुजुर्ग किसान आए — हाथ में नोट, चेहरे पर घबराहट। बोले — ‘साहब, यह ₹500 किसी को भेजना है, लेकिन branch जाने का समय नहीं मिल रहा।’ उस समय मैंने उन्हें UPI के बारे में बताया। आज वही किसान अपने फोन से फसल बेचने का पैसा receive करते हैं।
यह कहानी अकेली नहीं है। पिछले 5-7 सालों में गाँव के बैंकिंग का तरीका पूरी तरह बदल गया है। स्मार्टफोन, UPI, और सरकारी योजनाओं ने गाँव को शहर से जोड़ दिया है। लेकिन अभी भी बहुत लोग डरते हैं — ‘पैसा फंस जाएगा’, ‘गलती हो जाएगी’, ‘समझ नहीं आता।’ यह article उसी डर को दूर करने के लिए है।
📈🏘️ गाँव में डिजिटल बैंकिंग कैसे बढ़ी?

मैंने देखा है कि 2016-2017 में demonetization के बाद गाँव में digital payments शुरू हुए। उस समय लोग नोट बदलने के लिए घंटों लाइन में खड़े रहते थे। आज वही लोग PhonePe पर ₹10 भेजते हैं।
- 📱 स्मार्टफोन पहुँच — ₹5,000-₹7,000 में अच्छा smartphone मिल जाता है। Jio और बाकी telecom companies ने data सस्ता कर दिया। गाँव के युवा अब phone से bank account check करते हैं।
- ⚡ UPI क्रांति — BHIM, PhonePe, Google Pay, Paytm — ये apps ने payment को 30 सेकंड का काम बना दिया। नोट गिनने की गलती खत्म। राशन दुकान से लेकर डॉक्टर की फीस तक — सब UPI पर।
- 🏦 Banking Correspondent (BC) — बैंक branch दूर है? कोई बात नहीं। गाँव में BC agent होता है जो mini-bank की तरह काम करता है। पैसा जमा करवा सकते हैं, निकाल सकते हैं, बिल भर सकते हैं।
✅💡 डिजिटल बैंकिंग के फायदे — असली उदाहरणों के साथ

- 🕐 सुविधा — मेरी branch से 20 km दूर के गाँव के लोग पहले पूरा दन खर्च करते थे बैंक जाने में। अब फोन से 2 मिनट में काम हो जाता है।
- 🔍 पारदर्शिता — PM-Kisan, ration subsidy, gas subsidy — सब DBT (Direct Benefit Transfer) में आता है। पैसा सीधे खाते में, कोई middleman नहीं, कोई commission नहीं।
- 🔒 सुरक्षा — नकद घर में रखने से चोरी का डर। बैंक में रखें — सुरक्षित। डिजिटल payment से चोरी और note फटने का टेंशन खत्म।
- 🌍 वित्तीय समावेशन — छोटे किसान, मजदूर, दुकानदार — सब bank account खोल सकते हैं। Loan, insurance, pension — सब कुछ एक account से।
⚠️🚧 चुनौतियाँ — अभी भी क्या रुकावटें हैं?

सब कुछ अच्छा नहीं है। मैंने अपने 13 साल के experience में ये दिक्कतें देखी हैं:
- 📶 इंटरनेट कनेक्टिविटी — कई गाँवों में अभी भी network कमजोर है। बारिश हो या बिजली जाए — UPI काम नहीं करता। इसलिए हमेशा थोड़ा नकद साथ रखें।
- 📚 डिजिटल साक्षरता — बुजुर्ग लोगों को app चलाना मुश्किल लगता है। फिंगर स्लाइड करने में, OTP भरने में गलती हो जाती है। बच्चे या युवा उन्हें सिखाएँ।
- 🚨 साइबर फ्रॉड — मैंने अपने branch में कई cases देखे हैं। Unknown link पर click कर दिया, OTP बता दिया, screen share कर लिया — और पैसा चला गया। जागरूकता सबसे बड़ी challenge है।
- 🗣️ भाषा बाधा — ज्यादातर apps English या Hindi में हैं। गाँव की local language (Bhojpuri, Marwari, Bengali आदि) में apps कम हैं।
🛤️💬 आगे क्या करें? — कुछ practical सुझाव
- 🙏 धैर्य रखें — नया सीखने में समय लगता है। पहले दिन गलती होगी — कोई बात नहीं। दोबारा करें।
- 👨💻 युवाओं की मदद लें — गाँव के युवा जो smartphone इस्तेमाल करते हैं, उनसे सीखें। वे खुशी-खुशी सिखाएँगे।
- 🏦 बैंक की मदद लें — branch में digital banking help desk होता है। वहाँ जाकर पूछें कि कौन सा app आपके फोन में काम करेगा।
- 🌱 छोटे से शुरुआत करें — पहले सिर्फ balance check करें। फिर ₹50 का payment करें। फिर धीरे-धीरे बढ़ाएँ।
🎯🤝 निष्कर्ष — डिजिटल बैंकिंग सबके लिए है

डिजिटल बैंकिंग सिर्फ तकनीक नहीं है — यह सशक्तिकरण है। वो किसान जो 10 साल पहले बैंक जाने से डरता था, आज फोन से अपनी फसल का पैसा receive करता है। यह बदलाव है।
मैंने देखा है कि जो लोग digital banking सीख लेते हैं, उनकी जिंदगी आसान हो जाती है — लेन-देन तेज़, पैसा सुरक्षित, और समय बचत। डरिए मत, सीखिए। आज से शुरुआत करें — एक app install करें, एक छोटा payment करें। बाकी धीरे-धीरे हो जाएगा।
Leave a Reply